SDG 17 Kemitraan untuk Mencapai Tujuan
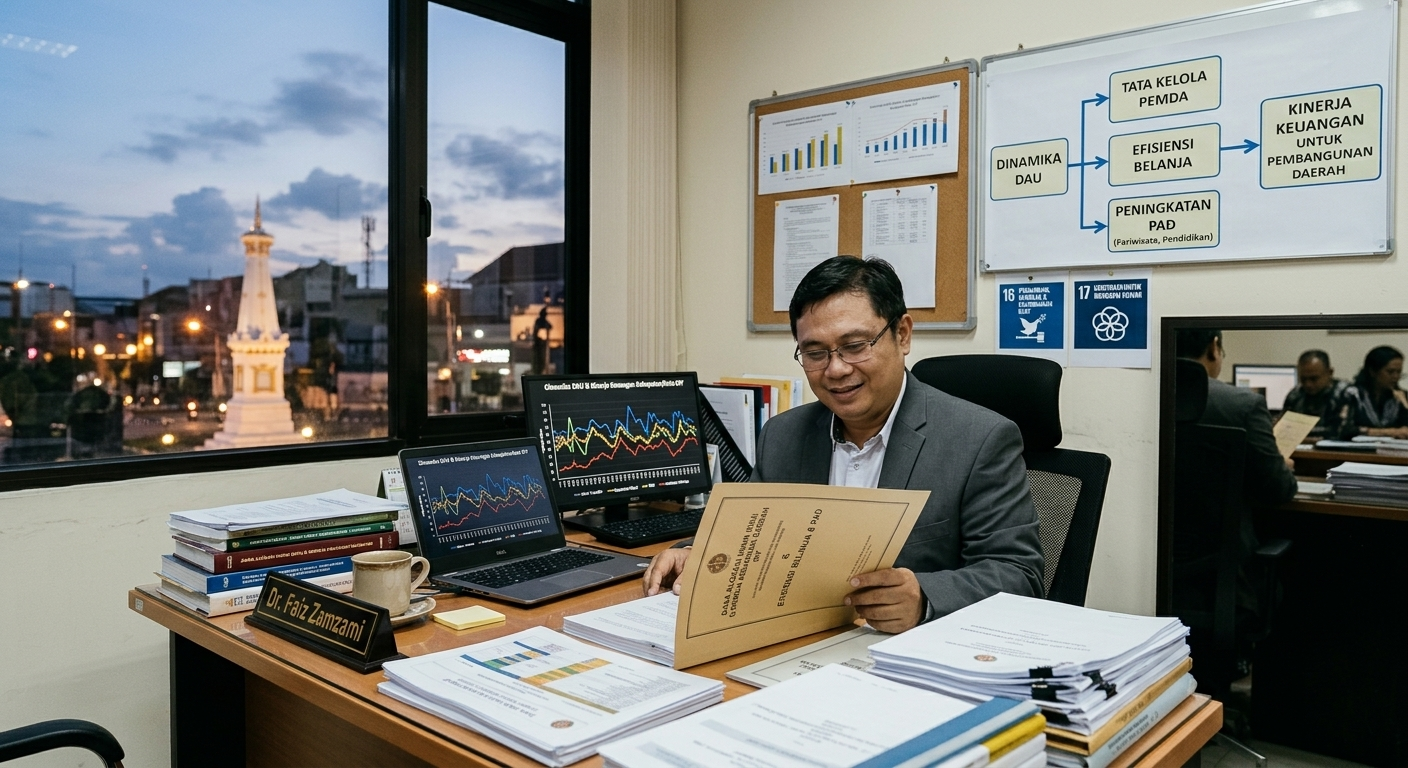
YOGYAKARTA 31/10/26 – Bagaimana pemerintah daerah menjaga kinerja keuangan di tengah dinamika Dana Alokasi Umum (DAU)? Pertanyaan ini menjadi fokus penelitian Faiz Zamzami yang mengkaji hubungan DAU, efisiensi belanja, dan kinerja keuangan pemerintah kabupaten/kota di Daerah Istimewa Yogyakarta (DIY) sebagai riset awalan.

Setiap hari bursa, angka Indeks Harga Saham Gabungan (IHSG) muncul di layar berita. Bagi banyak orang, angka itu terasa jauh dari kehidupan sehari-hari. Padahal pasar modal punya jalur yang nyata menuju pertumbuhan ekonomi dan kesejahteraan, jalur yang juga menjadi bagian dari agenda Tujuan Pembangunan Berkelanjutan (SDGs).
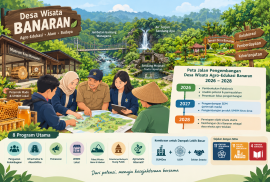
Jumlah desa wisata di Daerah Istimewa Yogyakarta terus bertambah. Pada 2023, Bapperida DIY mencatat 148 desa wisata, bertambah 24 dari tahun sebelumnya. Namun, label desa wisata tidak otomatis mendatangkan pengunjung, apalagi kesejahteraan. Banyak desa memiliki hutan, mata air, dan tradisi yang menarik, tetapi belum memiliki lembaga pengelola dan rencana yang jelas. Kalurahan Banaran di Playen, Gunungkidul, adalah salah satu contohnya.
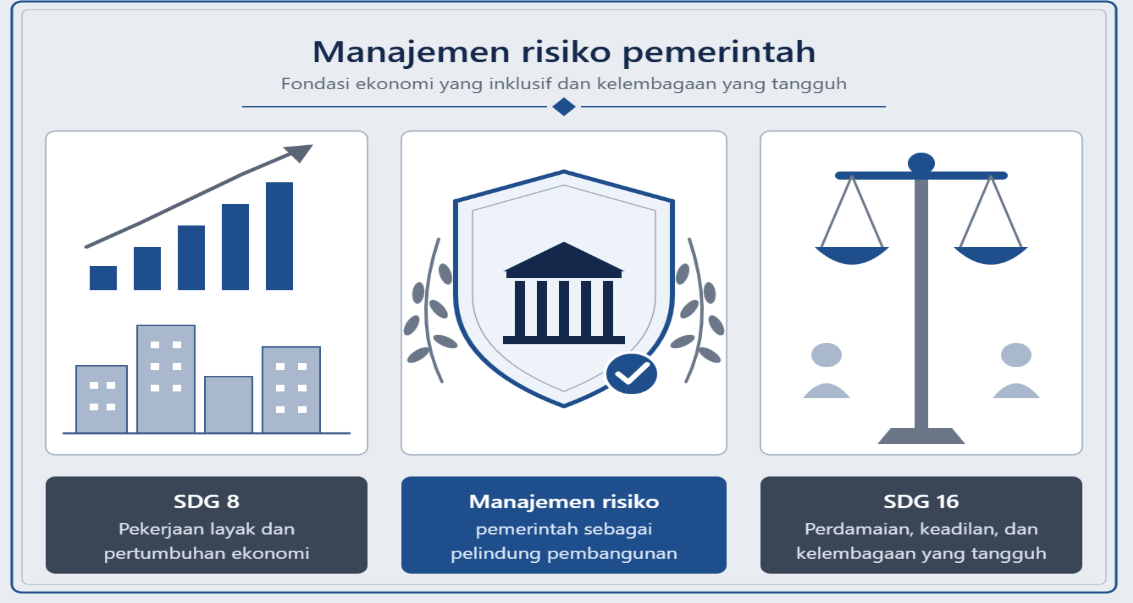
Pengelolaan keuangan negara dalam kondisi ketidakpastian global dan domestik yang semakin sulit diprediksi menimbulkan tantangan yang tidak mudah untuk dihadapi. Di satu sisi, kondisi geopolitik, perubahan iklim, dan fluktuasi harga komoditas global berimbas pada postur anggaran pendapatan dan belanja pemerintah. Sementara itu, transformasi digital di sektor keuangan publik juga berdampak pada munculnya ekosistem risiko baru. Manajemen risiko diperlukan agar upaya untuk mencapai SDG 8 Pekerjaan yang Layak dan Pertumbuhan Ekonomi dan SDG 16 Perdamaian, Keadilan, dan Kelembagaan yang Tangguh dapat tercapai.Â
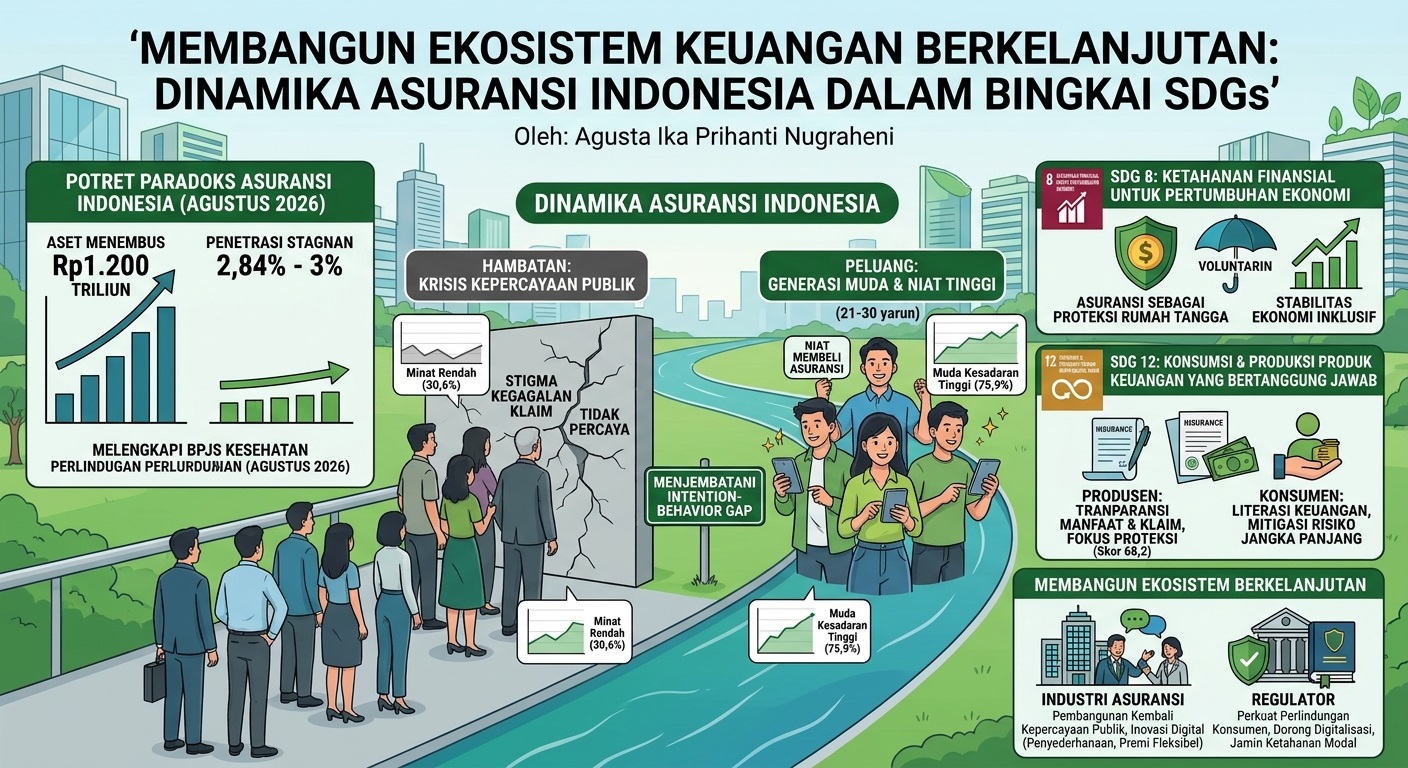
Oleh : Agusta Ika Prihanti Nugraheni
Industri asuransi di Indonesia saat ini tengah menghadapi sebuah paradoks yang menarik. Di satu sisi, industri ini menunjukkan pertumbuhan aset yang tangguh—menembus angka Rp1.200 triliun pada Agustus 2026. Namun di sisi lain, tingkat penetrasi asuransi di Indonesia masih tertahan dan stagnan di kisaran 2,84 persen hingga 3 persen pada pertengahan tahun 2026. Angka ini masih jauh tertinggal dibandingkan negara-negara tetangga di kawasan ASEAN.
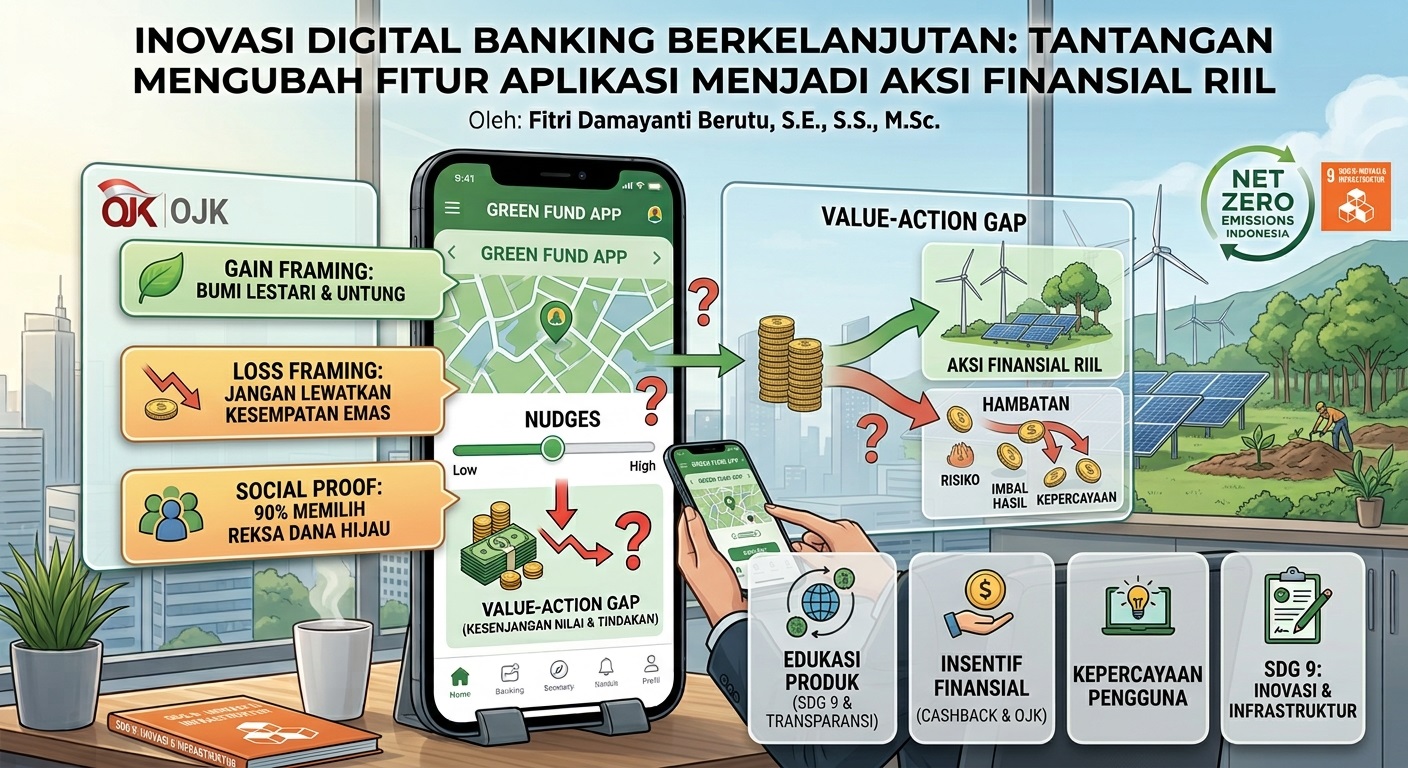
Inovasi Digital Banking Berkelanjutan: Tantangan Mengubah Fitur Aplikasi Menjadi Aksi Finansial Riil
Oleh: Fitri Damayanti Berutu, S.E., S.S., M.Sc.
Pesatnya perkembangan financial technology (fintech) dan mobile banking di Indonesia terus mendorong lahirnya berbagai inovasi antarmuka digital untuk memudahkan transaksi masyarakat. Dalam kerangka SDG 9 (Industri, Inovasi, dan Infrastruktur), inovasi infrastruktur keuangan digital diharapkan tidak hanya meningkatkan inklusi keuangan, tetapi juga menjadi sarana strategis dalam membangun ekosistem industri yang ramah lingkungan dan berkelanjutan.Â
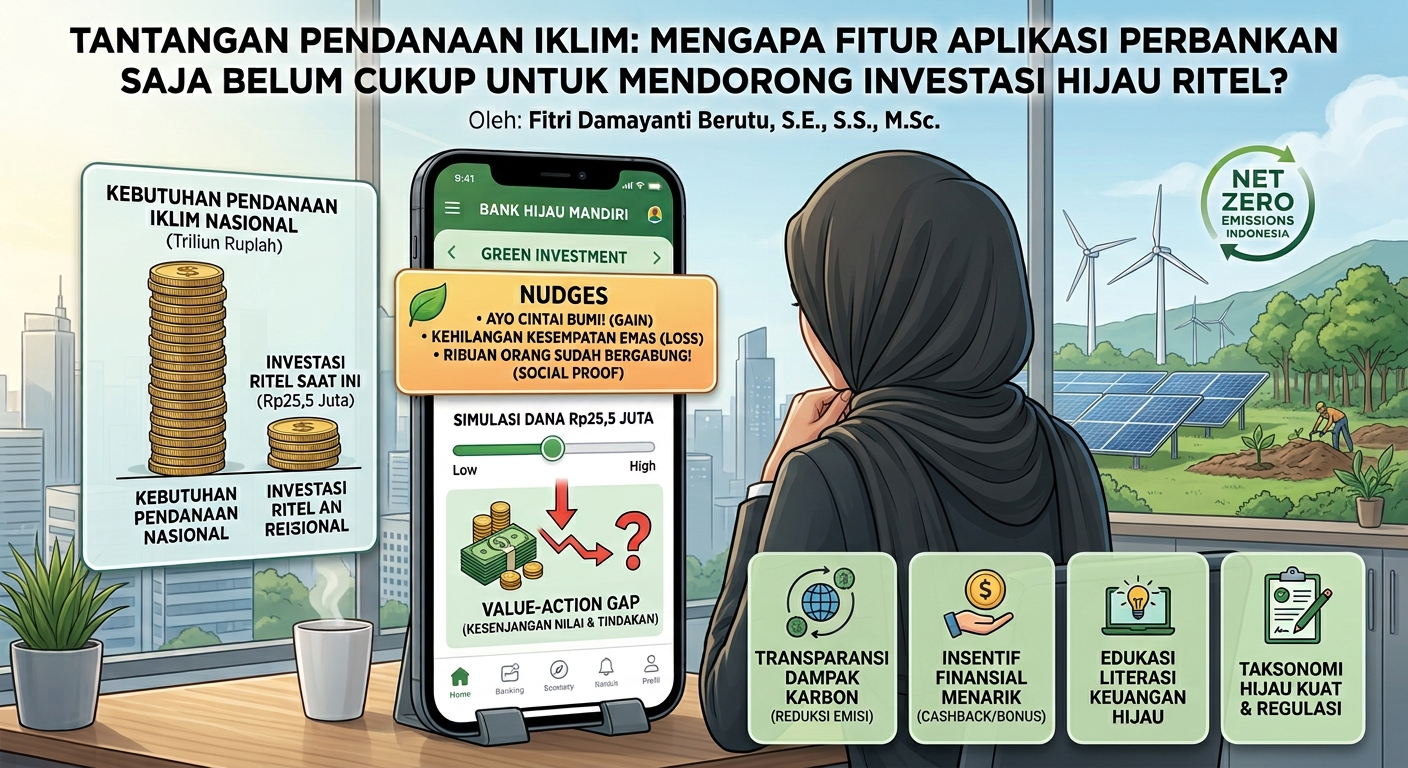
Oleh: Fitri Damayanti Berutu, S.E., S.S., M.Sc.
Upaya pencapaian target Net Zero Emissions di Indonesia masih dihadapkan pada kendala utama, yaitu terbatasnya alokasi pendanaan untuk sektor lingkungan dan iklim. Meskipun komitmen terhadap keberlanjutan kian gencar disuarakan oleh otoritas dan ritel keuangan modern, fenomena kesenjangan antara kesadaran dan tindakan nyata (value-action gap) di masyarakat masih menjadi batu sandungan. Kesenjangan ini menandakan bahwa kepedulian publik terhadap isu perubahan iklim belum serta-merta bertransformasi menjadi keputusan finansial yang mendukung kelestarian bumi.Â
Pembangunan manusia yang inklusif merupakan pilar utama agenda Sustainable Development Goals (SDGs), khususnya SDG 5 tentang Kesetaraan Gender, SDG 8 (Pekerjaan Layak dan Pertumbuhan Ekonomi), SDG 11 (Kota dan Pemukiman Berkelanjutan), serta SDG 17 (Kemitraan untuk Mencapai Tujuan). Di negara-negara mayoritas Muslim, wacana publik kerap diwarnai narasi bahwa religiositas masyarakat merupakan hambatan utama bagi kesetaraan gender. Menanggapi isu ini, tim peneliti Departemen Ekonomika dan Bisnis Sekolah Vokasi Universitas Gadjah Mada (DEB SV UGM)—Nurisqi Amalia bersama tim—menyusun studi komparatif berskala luas menggunakan data World Values Survey (WVS) pada responden Muslim di Indonesia dan Malaysia lintas dua gelombang survei (Wave 5 dan Wave 7).
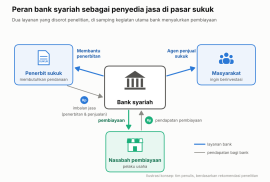
Menjadi agen penjual sukuk atau membantu penerbitannya merupakan dua peluang bisnis yang disoroti penelitian tim Departemen Ekonomika dan Bisnis, Sekolah Vokasi UGM. Melalui layanan tersebut, bank Syariah dapat mengambil peran lebih aktif dalam pasar sukuk sekaligus mengembangkan pendapatan dari jasa yang diberikan.