
Penulis: Yuni Andari
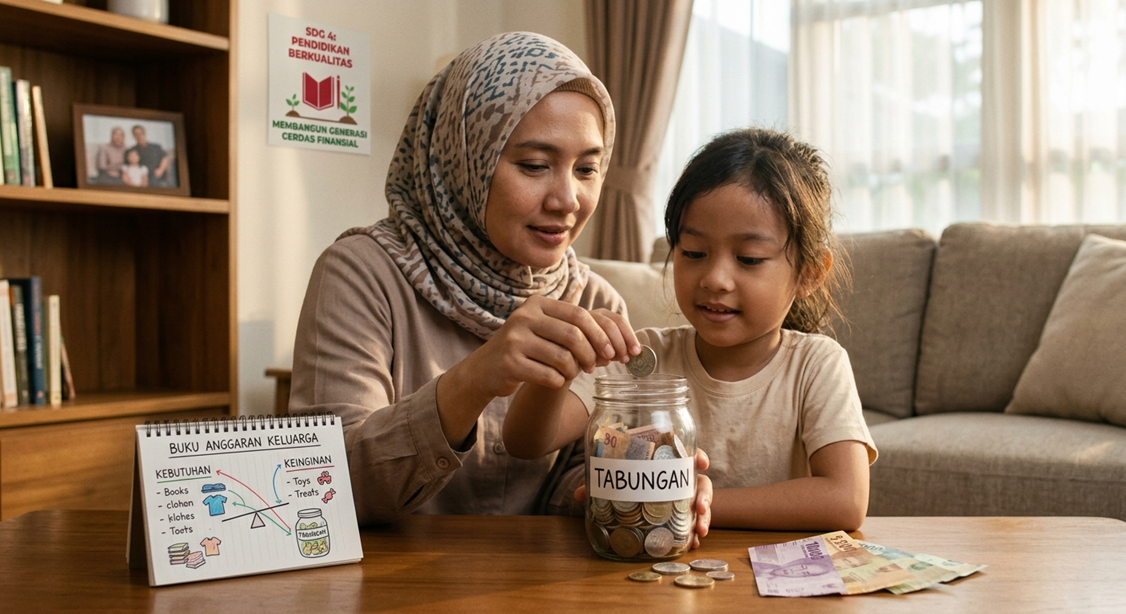
Pendidikan berkualitas tidak hanya berkaitan dengan kemampuan akademik, tetapi juga pembentukan karakter dan kemampuan mengambil keputusan dalam kehidupan sehari-hari, termasuk mengelola keuangan. Sikap hemat dan kebiasaan menabung merupakan nilai penting yang dapat diperkenalkan kepada anak melalui keluarga dan lingkungan pendidikan. Penanaman nilai tersebut membantu anak memahami pentingnya merencanakan kebutuhan, membedakan keinginan dan kebutuhan, serta mempersiapkan diri menghadapi ketidakpastian ekonomi. Karena itu, pendidikan nilai hemat dan menabung relevan dengan Tujuan Pembangunan Berkelanjutan atau Sustainable Development Goals (SDGs), khususnya SDG 4 tentang pendidikan berkualitas.
Penelitian yang menggunakan data gabungan World Values Survey (WVS) dan European Values Study (EVS), dengan 397.730 observasi dari berbagai negara dan periode survei 1989–2023, menemukan adanya perbedaan pandangan antargenerasi mengenai pentingnya mengajarkan sikap hemat dan menabung kepada anak. Generasi X, Generasi Y atau Milenial, dan Generasi Z memiliki kecenderungan lebih rendah dibandingkan generasi Baby Boomer untuk menilai kedua nilai tersebut sebagai karakteristik penting yang perlu diajarkan kepada anak. Generasi Z menunjukkan kecenderungan paling rendah. Temuan ini mengindikasikan bahwa nilai yang dianggap penting dalam pendidikan keluarga dapat berubah seiring dengan perbedaan pengalaman sosial dan historis antargenerasi.
Selain faktor generasi, karakteristik individu dan demografi juga berkaitan dengan preferensi tersebut. Status pernikahan memiliki hubungan positif dan signifikan: responden yang menikah memiliki odds 14,4% lebih tinggi untuk menilai sikap hemat dan menabung sebagai nilai penting dibandingkan kelompok referensinya. Sebaliknya, pendidikan memiliki odds ratio (OR) 0,970 dan pendapatan memiliki OR 0,966, keduanya signifikan secara statistik. Artinya, kenaikan satu unit pada skala pendidikan berkaitan dengan penurunan odds sebesar 3,0%, sedangkan kenaikan satu unit skala pendapatan berkaitan dengan penurunan odds sebesar 3,4%. Gender tidak menunjukkan hubungan yang signifikan. Hasil ini tidak berarti bahwa orang berpendidikan atau berpendapatan lebih tinggi kurang mampu mengelola uang; penelitian mengukur nilai yang ingin diajarkan kepada anak, bukan perilaku menabung aktual.
Status pekerjaan juga menunjukkan pola yang berbeda. Responden yang bekerja paruh waktu memiliki odds 7,0% lebih tinggi untuk menilai sikap hemat dan menabung sebagai nilai penting, tetapi hubungan ini hanya signifikan pada tingkat 10%, sehingga perlu ditafsirkan secara hati-hati. Sebaliknya, responden yang bekerja mandiri atau self-employed memiliki odds 12,6% lebih rendah dibandingkan kelompok referensinya, dengan hubungan signifikan pada tingkat 5%. Sementara itu, usia yang telah disesuaikan melalui prosedur detrending berdasarkan kohor generasi berhubungan positif dengan preferensi tersebut: setiap kenaikan satu unit berkaitan dengan peningkatan odds sekitar 1,3–1,5%. Namun, ukuran ini bukan pengaruh murni pertambahan usia, melainkan hubungan dengan komponen usia setelah penyesuaian model. Efek periode survei juga menunjukkan arah positif, tetapi signifikansinya relatif lemah.
Temuan tersebut memberikan pesan penting bagi pendidikan keluarga dan sekolah. Pendidikan nilai hemat dan menabung sebaiknya tidak hanya disampaikan melalui teori, tetapi juga melalui praktik seperti menyusun anggaran sederhana, menetapkan tujuan menabung, membandingkan kebutuhan dengan keinginan, dan membiasakan anak mendiskusikan keputusan keuangan secara terbuka. Karena preferensi terhadap nilai hemat dan menabung cenderung berbeda antargenerasi, pendekatan pendidikan perlu menyesuaikan konteks kehidupan anak dan keluarga masa kini. Dengan demikian, kontribusi terhadap SDG 4 tidak hanya berupa peningkatan pengetahuan, tetapi juga penguatan karakter dan keterampilan hidup yang mendukung pengambilan keputusan finansial secara bertanggung jawab.
Referensi:
Gudmunson, C. G., & Danes, S. M. (2011). Family financial socialization: Theory and critical review. Journal of Family and Economic Issues, 32(4), 644–667. https://doi.org/10.1007/s10834-011-9275-y
Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5–44. https://doi.org/10.1257/jel.52.1.5
OECD. (2024). Shaping students’ financial literacy: The role of parents and socio-economic backgrounds. OECD Publishing. https://doi.org/10.1787/c3f3dc74-en
Shim, S., Barber, B. L., Card, N. A., Xiao, J. J., & Serido, J. (2010). Financial socialization of first-year college students: The roles of parents, work, and education. Journal of Youth and Adolescence, 39(12), 1457–1470. https://doi.org/10.1007/s10964-009-9432-x
United Nations. (n.d.). Goal 4: Ensure inclusive and equitable quality education and promote lifelong learning opportunities for all. https://sdgs.un.org/goals/goal4
[Red. Yuni Andari]
