
Oleh: Fitri Damayanti Berutu, S.E., S.S., M.Sc.
Pesatnya perkembangan financial technology (fintech) dan mobile banking di Indonesia terus mendorong lahirnya berbagai inovasi antarmuka digital untuk memudahkan transaksi masyarakat. Dalam kerangka SDG 9 (Industri, Inovasi, dan Infrastruktur), inovasi infrastruktur keuangan digital diharapkan tidak hanya meningkatkan inklusi keuangan, tetapi juga menjadi sarana strategis dalam membangun ekosistem industri yang ramah lingkungan dan berkelanjutan.
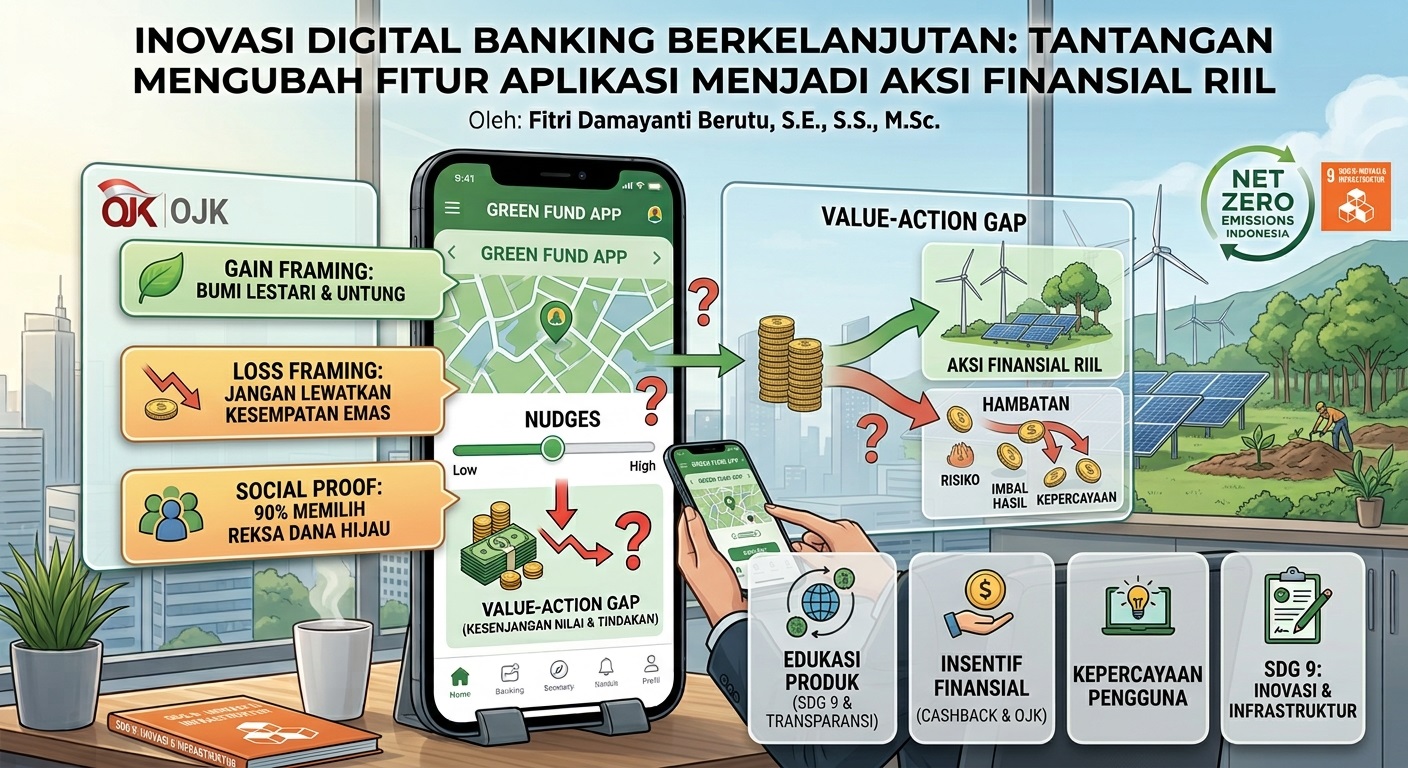
Salah satu inovasi yang tengah banyak diteliti adalah penerapan digital choice architecture atau arsitektur pilihan digital pada aplikasi perbankan. Dengan memanfaatkan konsep ekonomi perilaku, inovasi ini memanipulasi penyajian informasi pada layar ponsel untuk memengaruhi keputusan nasabah secara intuitif, salah satunya guna mengarahkan alokasi modal ke instrumen reksa dana hijau.
Namun, studi eksperimen lapangan terbaru terhadap calon investor ritel di Indonesia menunjukkan bahwa inovasi antarmuka visual perbankan memiliki keterbatasan dalam mengubah keputusan investasi. Eksperimen yang menguji tiga tipe pesan nudging –Gain Framing, Loss Framing, dan Social Proof– membuktikan bahwa perlakuan Loss Framing maupun Social Proof tidak lebih efektif secara signifikan dibandingkan dengan pesan Gain Framing maupun tampilan standar.
Kondisi tersebut mengindikasikan bahwa sekadar menambahkan fitur visual atau tombol persuasi pada infrastruktur aplikasi digital belum cukup kuat untuk memengaruhi preferensi finansial nasabah. Dalam industri keuangan digital, keputusan alokasi modal bernilai besar sangat dipengaruhi oleh persepsi risiko, ekspektasi imbal hasil, dan tingkat kepercayaan pengguna terhadap produk inovasi yang ditawarkan.
Implikasi bagi pengembangan inovasi perbankan digital adalah perlunya perombakan strategi arsitektur pilihan secara fundamental. Industri perbankan dituntut untuk tidak berhenti pada inovasi tampilan luar (surface-level design), melainkan membangun infrastruktur digital yang terintegrasi langsung dengan edukasi produk keuangan hijau yang transparan dan mudah dipahami oleh pengguna ritel.
Guna mendukung tercapainya target SDG 9, inovasi teknologi pada sektor keuangan digital harus disinergikan dengan skema insentif finansial yang berkeadilan dan regulasi pendukung dari Otoritas Jasa Keuangan. Dengan mengombinasikan desain antarmuka yang intuitif, transparansi portofolio produk hijau, dan insentif yang konkret, infrastruktur perbankan digital di Indonesia dapat menjadi pendorong utama bagi pertumbuhan industri keuangan berkelanjutan.
[Red. Fitri Damayanti Berutu]
