Perkembangan teknologi keuangan mendorong bank untuk mempercepat transformasi digital melalui berbagai bentuk kolaborasi dengan perusahaan Financial Technology (FinTech). Namun, keberhasilan transformasi tidak hanya ditentukan oleh ketersediaan teknologi. Kemampuan organisasi dalam mengarahkan strategi digital, mengoordinasikan implementasi, dan mengawasi risiko juga menjadi faktor penting.
Tata Kelola Formal Belum Tentu Menjamin Keberhasilan
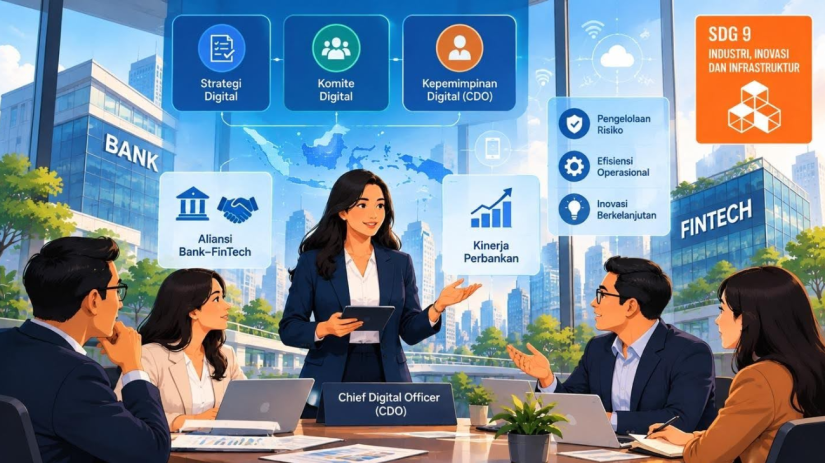
Hasil penelitian pada 60 bank di Indonesia selama 2015-2024 menunjukkan bahwa strategi digital dan komite digital tidak secara signifikan memoderasi hubungan antara aliansi FinTech dan kinerja bank dalam model dasar. Sementara itu, interaksi antara aliansi FinTech dan keberadaan CDO menunjukkan hubungan positif dan signifikan dengan ROAA dalam model dasar, tetapi hasil tersebut tidak konsisten dalam pengujian ketahanan menggunakan metode two-step difference Generalized Method of Moments (GMM).
Dalam pengujian GMM, interaksi antara aliansi FinTech dan komite digital justru menunjukkan hubungan negatif dan signifikan dengan kinerja bank. Temuan ini tidak berarti bahwa komite digital selalu merugikan bank, tetapi menunjukkan bahwa manfaat mekanisme tata kelola tidak dapat diasumsikan sama pada setiap kondisi.
Hasil tersebut memperlihatkan bahwa keberadaan struktur tata kelola secara formal belum tentu cukup untuk memastikan keberhasilan transformasi digital. Efektivitasnya dapat bergantung pada pembagian tanggung jawab, kualitas pengawasan, koordinasi organisasi, serta kesesuaian antara kebijakan digital dan kebutuhan operasional bank.
Kepemimpinan Digital Perlu Berorientasi pada Hasil
Keberadaan CDO dapat membantu bank menyelaraskan strategi teknologi dengan tujuan bisnis, mengoordinasikan berbagai unit organisasi, dan memastikan bahwa kolaborasi dengan FinTech menghasilkan manfaat yang diharapkan. Namun, penunjukan pejabat khusus digital perlu diikuti kewenangan yang jelas, sumber daya yang memadai, dan indikator keberhasilan yang terukur.
Bank juga perlu memastikan bahwa komite digital menjalankan fungsi pengawasan secara efektif. Evaluasi sebaiknya tidak hanya berfokus pada pelaksanaan proyek teknologi, tetapi juga mencakup efektivitas integrasi sistem, pengendalian risiko, efisiensi biaya, dan kontribusi terhadap kinerja keuangan.
Penelitian ini juga menemukan bahwa risiko bank dan rasio biaya terhadap pendapatan (cost-to-income ratio) memiliki hubungan negatif yang konsisten dengan kinerja bank. Temuan tersebut menegaskan bahwa pengelolaan risiko kredit dan efisiensi operasional tetap menjadi prioritas, bahkan ketika bank sedang memperluas kolaborasi digital.
Dengan demikian, tata kelola digital yang efektif perlu menghubungkan inovasi dengan pengelolaan risiko dan disiplin operasional. Teknologi harus menjadi bagian dari strategi bisnis yang terintegrasi, bukan sekadar inisiatif terpisah.
Membangun Industri Keuangan yang Inovatif dan Berkelanjutan
Penelitian ini memiliki relevansi dengan SDG 9 (Industri, Inovasi, dan Infrastruktur), khususnya penguatan kapasitas inovasi dan pengembangan industri yang mampu beradaptasi dengan perubahan teknologi.
Ekosistem keuangan digital yang kuat membutuhkan lebih dari sekadar adopsi teknologi. Industri perbankan juga memerlukan kapasitas organisasi untuk mengintegrasikan inovasi, mengelola kemitraan strategis, dan menjaga keberlanjutan operasional.
Bagi manajemen bank, hasil penelitian ini menjadi dasar untuk mengevaluasi kembali efektivitas tata kelola digital. Bagi regulator dan pemangku kepentingan, temuan tersebut menunjukkan pentingnya mendorong inovasi yang disertai pengawasan dan pengelolaan risiko yang memadai.
Meskipun hasil penelitian perlu ditafsirkan secara hati-hati karena perbedaan temuan antarmodel estimasi, pesan utamanya tetap relevan: manfaat inovasi digital tidak hanya ditentukan oleh teknologi atau struktur organisasi yang dimiliki, tetapi juga oleh cara keduanya diterapkan dalam praktik.
Melalui tata kelola yang efektif, pengendalian risiko, dan evaluasi kinerja yang berkelanjutan, industri perbankan Indonesia memiliki peluang untuk mengembangkan ekosistem inovasi keuangan yang lebih tangguh dan berdaya saing.
SDGs terkait: SDG 9 — Industri, Inovasi, dan Infrastruktur.
Peneliti: Ascariena Rafinda, Leo Indra Wardhana, Elton Buyung Satrianto, Paramita Her Astuti, Satriyo Dwicahyo, Diana Gustin Anggraini, Ega Putri Damayanti, dan Karisma Dewi Pratama
Sumber: Laporan akhir penelitian Aliansi FinTech dan Kinerja Perbankan Indonesia: Peran Tata Kelola Digital, Sekolah Vokasi, Universitas Gadjah Mada (2026).