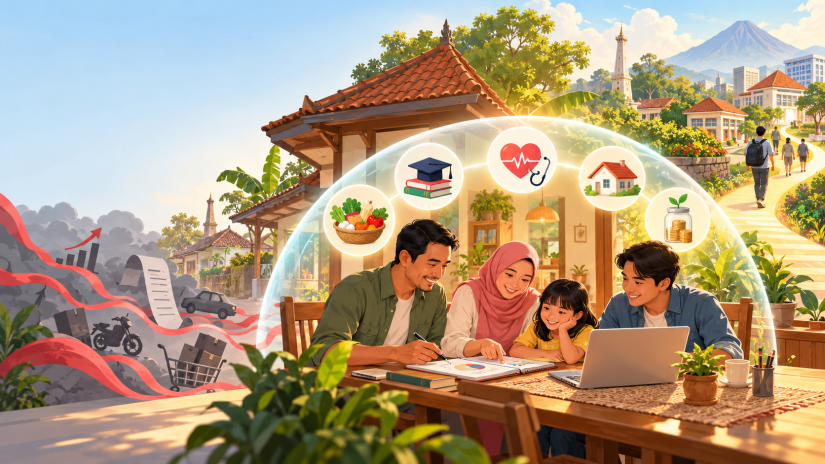
Ketahanan finansial rumah tangga perlu menjadi bagian dari strategi pengentasan kemiskinan karena tekanan utang dapat mengurangi kemampuan keluarga memenuhi kebutuhan pokok sebelum keterlambatan pembayaran terjadi.
Kredit konsumtif dan layanan paylater dapat membantu rumah tangga memenuhi kebutuhan ketika pendapatan belum tersedia. Bagi keluarga dengan sumber penghasilan tidak tetap, kredit juga dapat menjadi penyangga sementara ketika muncul pengeluaran mendesak. Namun, apabila kewajiban cicilan tidak sesuai dengan kemampuan keuangan, kredit justru dapat meningkatkan risiko kemiskinan.
Kondisi ketika seseorang atau rumah tangga tidak lagi mampu memenuhi kewajiban utangnya tanpa mengurangi standar hidup secara tidak wajar dikenal sebagai over-indebtedness. Permasalahan ini tidak selalu diawali oleh gagal bayar. Rumah tangga mungkin masih membayar cicilan tepat waktu, tetapi harus mengurangi belanja makanan, pendidikan, kesehatan, atau kebutuhan penting lainnya.
Kerentanan di balik pembayaran yang lancar
Penelitian “Analisis Risiko Over-Indebtedness pada Pengguna Kredit Konsumtif dan Paylater di DIY” yang dilakukan oleh Saiqa Ilham Akbar BS bersama Paramita Her Astuti, Satriyo Dwicahyo, Tina Nurhikmah, dan Berta Berliana Putri dari Sekolah Vokasi Universitas Gadjah Mada menemukan sejumlah indikasi awal kerentanan tersebut.
Dari sepuluh responden yang memenuhi seluruh kriteria sampel empiris awal, lima responden tidak memiliki dana darurat atau hanya mempunyai dana darurat untuk membiayai kebutuhan kurang dari satu bulan. Empat responden berada dalam kondisi keuangan pas-pasan atau defisit setelah membayar kebutuhan pokok dan cicilan. Empat responden juga mengaku pernah mengurangi pengeluaran penting karena kewajiban kredit.
Selain itu, terdapat responden yang pernah mengalami keterlambatan pembayaran dan menggunakan kredit baru untuk memenuhi kewajiban sebelumnya. Meskipun demikian, sembilan dari sepuluh responden masih menilai utangnya dalam keadaan terkendali.
Perbedaan antara persepsi dan kondisi keuangan tersebut menunjukkan bahwa kelancaran pembayaran belum tentu mencerminkan ketahanan rumah tangga. Tekanan keuangan dapat berkembang secara perlahan dan baru terlihat setelah tabungan habis atau pengeluaran penting dikorbankan.
Temuan ini masih merupakan hasil awal karena jumlah responden empiris belum mencapai target penelitian. Pengumpulan data akan dilanjutkan menuju 180 responden sehingga kesimpulan akhirnya dapat disusun berdasarkan sampel yang lebih besar dan beragam.
Utang dan risiko jatuh ke dalam kemiskinan
Rumah tangga dengan pendapatan terbatas biasanya memiliki ruang keuangan yang sempit. Kenaikan harga kebutuhan pokok, kehilangan pekerjaan, penurunan pendapatan, atau pengeluaran kesehatan dapat dengan cepat mengubah kondisi keuangan yang semula stabil.
Dalam situasi tersebut, cicilan tetap harus dibayar meskipun pendapatan menurun. Rumah tangga kemudian dapat menggunakan tabungan, mengurangi konsumsi, atau mengambil pinjaman baru. Apabila berlangsung terus-menerus, mekanisme ini dapat menciptakan siklus utang yang memperbesar risiko jatuh ke dalam kemiskinan.
Oleh karena itu, indikator kemiskinan tidak seharusnya hanya memperhatikan besarnya pendapatan. Jumlah kewajiban, kestabilan penghasilan, ketersediaan dana darurat, serta kemampuan keluarga mempertahankan pengeluaran pokok juga perlu diperhatikan.
Rumah tangga yang memiliki pendapatan di atas garis kemiskinan tetap dapat berada dalam posisi rentan apabila sebagian besar pendapatannya digunakan untuk membayar cicilan. Sebaliknya, rumah tangga dengan penghasilan terbatas dapat lebih tangguh apabila memiliki kewajiban yang terkendali dan akses terhadap perlindungan sosial.
Ketahanan finansial sebagai bagian dari SDG 1
SDG 1 tidak hanya bertujuan menghapus kemiskinan, tetapi juga memperkuat ketahanan masyarakat miskin dan kelompok rentan dalam menghadapi guncangan ekonomi dan sosial. Dalam konteks tersebut, pencegahan over-indebtedness merupakan bagian penting dari upaya pengentasan kemiskinan.
Ketahanan rumah tangga dapat diperkuat melalui beberapa unsur. Pertama, jumlah cicilan perlu disesuaikan dengan pendapatan yang benar-benar tersedia setelah kebutuhan pokok terpenuhi. Kedua, rumah tangga perlu memiliki dana darurat untuk menghadapi penurunan pendapatan atau pengeluaran tidak terduga. Ketiga, konsumen membutuhkan informasi yang jelas mengenai total biaya kredit dan konsekuensi keterlambatan.
Literasi keuangan juga perlu diarahkan pada kemampuan mengambil keputusan, bukan hanya pengetahuan tentang bunga dan inflasi. Konsumen perlu mampu membandingkan harga tunai dengan harga cicilan, menghitung total kewajiban pada berbagai platform, serta mengenali tanda awal tekanan utang.
Perlindungan sebelum terjadi gagal bayar
Penyedia layanan keuangan dapat berkontribusi melalui penilaian kemampuan bayar yang mempertimbangkan kondisi riil rumah tangga. Penilaian tidak cukup hanya didasarkan pada riwayat pembayaran, tetapi juga perlu memperhatikan pendapatan tidak tetap, jumlah fasilitas kredit aktif, dan sisa dana setelah kebutuhan pokok.
Sistem peringatan dini dapat menggunakan indikator seperti pengurangan belanja penting, penggunaan utang untuk membayar utang, peningkatan jumlah platform kredit, dan ketiadaan dana darurat. Konsumen yang menunjukkan tanda-tanda tersebut sebaiknya memperoleh edukasi, konsultasi, atau pilihan restrukturisasi sebelum mengalami gagal bayar.
Pemerintah daerah, regulator, FKIJK DIY, perguruan tinggi, serta industri jasa keuangan juga dapat mengintegrasikan edukasi kredit dengan program pengentasan kemiskinan dan perlindungan sosial. Rumah tangga yang menghadapi tekanan utang mungkin tidak hanya membutuhkan edukasi, tetapi juga informasi mengenai bantuan sosial, layanan ketenagakerjaan, pendampingan usaha, atau konseling keuangan.
Pada akhirnya, pengentasan kemiskinan tidak cukup dilakukan dengan meningkatkan pendapatan. Upaya tersebut juga perlu melindungi pendapatan rumah tangga agar tidak terkikis oleh kewajiban kredit yang tidak terkendali. Pencegahan over-indebtedness dapat membantu keluarga mempertahankan konsumsi pokok, menghadapi guncangan, dan membangun kehidupan yang lebih aman sebagaimana menjadi tujuan SDG 1.
Penulis: Saiqa Ilham Akbar BS, Sekolah Vokasi Universitas Gadjah Mada.