
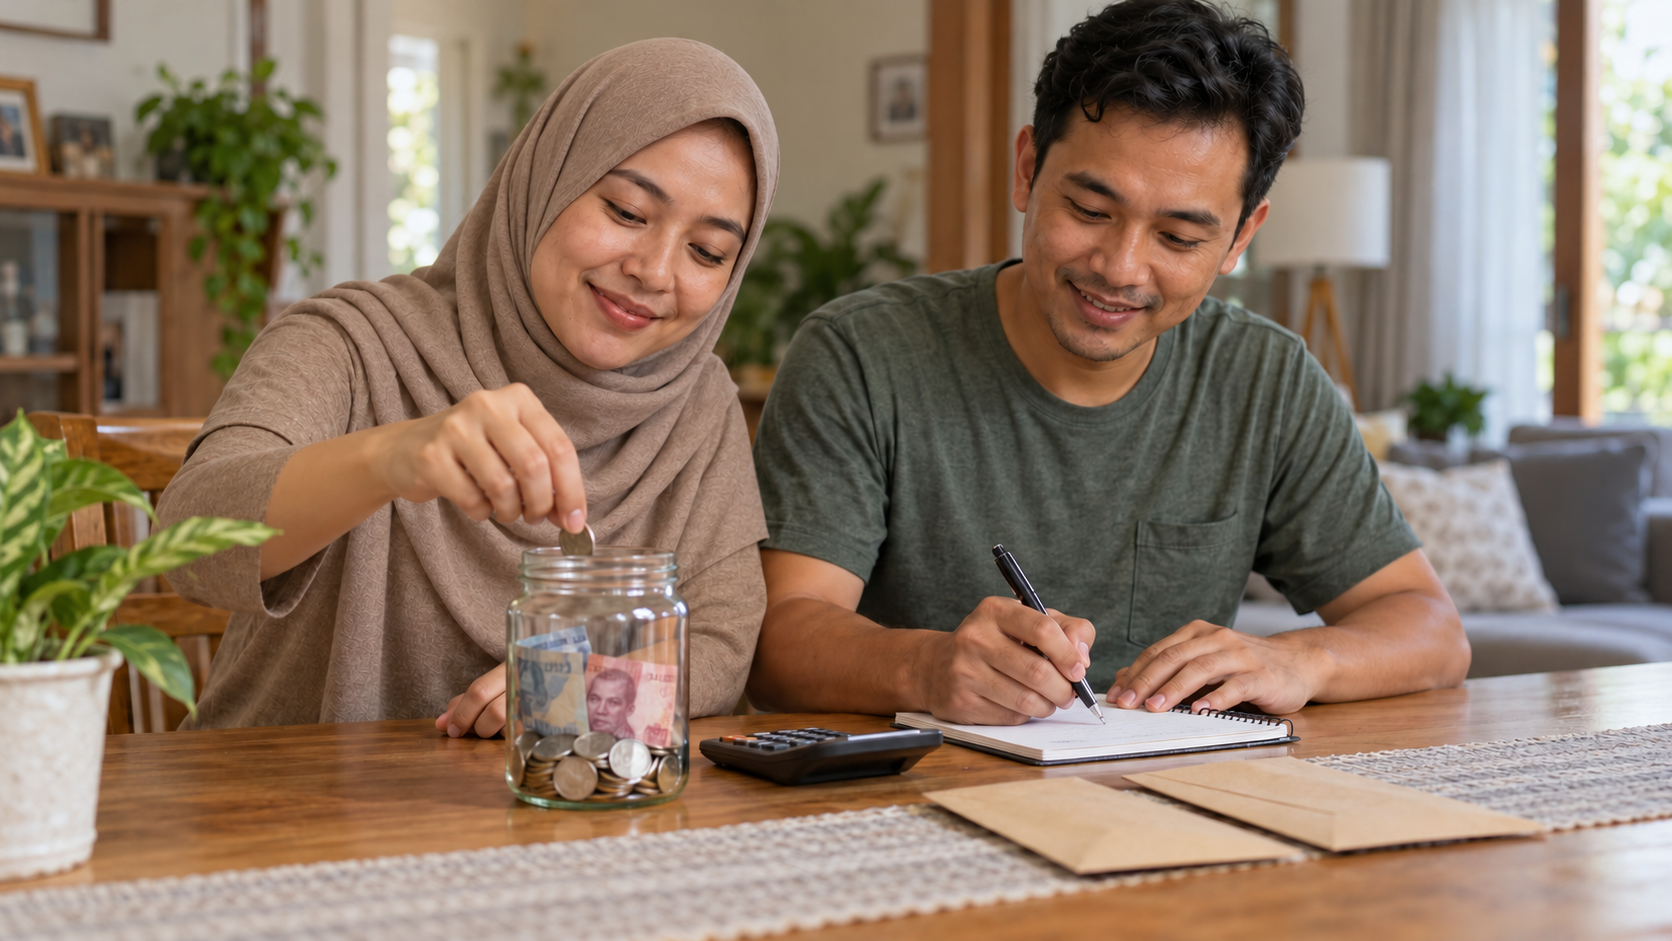
Menabung sebagai Kunci Ketenangan Finansial: Mengapa Penghasilan Saja Tidak Cukup
Banyak orang beranggapan bahwa kenaikan penghasilan otomatis membuat seseorang merasa tenang secara finansial. Kenyataannya, tidak sedikit pekerja berpenghasilan cukup tinggi yang tetap cemas menjelang akhir bulan karena cicilan, tagihan, dan pengeluaran konsumtif menghabiskan pendapatan mereka. Sebaliknya, ada keluarga berpenghasilan sederhana yang merasa lebih aman karena terbiasa menyisihkan sebagian pendapatan, misalnya melalui tabungan bank, koperasi, atau arisan yang dikelola dengan baik.
Fenomena ini menunjukkan bahwa kepuasan finansial tidak hanya ditentukan oleh besarnya penghasilan, tetapi juga oleh cara seseorang mengelola uang. Sebuah riset lintas negara yang menganalisis data World Values Survey dari lebih dari 405 ribu responden di 112 negara selama periode 1995 sampai 2022 (Inglehart et al., 2022) memperkuat pandangan tersebut. Riset ini menemukan bahwa perilaku menabung merupakan faktor yang paling kuat dan konsisten berkaitan dengan kepuasan finansial, bahkan setelah pendapatan, usia, status pernikahan, jumlah anak, dan tingkat kemakmuran negara diperhitungkan.
Kepuasan Finansial Bukan Sekadar Besarnya Penghasilan
Kepuasan finansial mencerminkan penilaian seseorang terhadap kondisi keuangannya, termasuk rasa aman dan rasa mampu menghadapi kebutuhan di masa depan. Kahneman dan Deaton (2010) menunjukkan bahwa pendapatan yang lebih tinggi memang membuat orang menilai hidupnya lebih baik, tetapi tidak selalu membuat perasaan sehari-hari lebih bahagia. Artinya, ada faktor lain di luar besarnya penghasilan yang menentukan bagaimana seseorang merasakan kondisi keuangannya.
Salah satu faktor tersebut adalah kebiasaan menabung. Menabung memberi rasa kendali, yaitu keyakinan bahwa masih ada cadangan jika terjadi keadaan darurat. Dalam riset tersebut, hubungan menabung dengan kepuasan finansial sekitar dua kali lebih kuat dibandingkan hubungannya dengan kebahagiaan secara umum. Temuan ini menegaskan bahwa tabungan terutama berperan dalam membangun rasa aman finansial.
Riset ini juga menemukan bahwa pendidikan formal saja belum cukup. Hubungan pendidikan dengan kepuasan finansial memudar setelah pendapatan dan faktor lain diperhitungkan. Dengan kata lain, pengetahuan perlu diterjemahkan menjadi kebiasaan nyata dalam mengelola uang.
Tabungan sebagai Bantalan bagi Kelompok Rentan
Bagi keluarga berpenghasilan rendah, tabungan dapat menentukan apakah satu kejadian buruk, seperti sakit, kehilangan pekerjaan, atau gagal panen, berubah menjadi krisis keuangan. Tanpa cadangan dana, kelompok rentan lebih mudah bergantung pada utang berbiaya tinggi, termasuk rentenir dan pinjaman daring ilegal.
Karena itu, perluasan akses keuangan perlu dilihat lebih dari sekadar jumlah rekening yang dibuka. Sherraden dan Ansong (2016) menekankan pentingnya kapabilitas finansial, yaitu gabungan antara pengetahuan, kesempatan, dan kemampuan nyata untuk menyisihkan dana. Rekening tabungan baru bermanfaat jika benar-benar digunakan dan terisi secara berkelanjutan.
Meskipun demikian, ajakan menabung tidak boleh membebani keluarga yang kebutuhan pokoknya belum tercukupi. Kebiasaan menabung perlu didukung oleh penghasilan yang layak, perlindungan sosial, dan layanan keuangan yang terjangkau.
Peran Budaya dalam Kebiasaan Menabung
Riset tersebut juga menunjukkan bahwa budaya ikut menentukan seberapa kuat manfaat menabung dirasakan. Hubungan menabung dengan kepuasan finansial lebih kuat di masyarakat yang berorientasi jangka panjang dan terbiasa menahan diri dalam konsumsi. Temuan ini sejalan dengan kajian Manos et al. (2015) yang mengaitkan budaya nasional dengan tingkat tabungan suatu negara.
Bagi Indonesia, temuan ini membuka peluang untuk mengembangkan edukasi keuangan berbasis kebiasaan dan komunitas. Program seperti dana darurat keluarga, koperasi, arisan yang dikelola secara sehat, dan gerakan menabung di lingkungan kerja dapat menjadi sarana yang dekat dengan kehidupan sehari-hari masyarakat.
Kesimpulan
Ketenangan finansial tidak hanya ditentukan oleh besarnya penghasilan, tetapi juga oleh seberapa besar bagian penghasilan yang mampu disisihkan. Bagi lembaga keuangan, regulator, dan penyelenggara edukasi keuangan, implikasinya adalah perlunya program yang tidak berhenti pada penyampaian informasi atau pembukaan rekening. Program perlu membangun kebiasaan menabung, menyediakan produk yang mudah dan terjangkau, serta mengukur keberhasilan dari tabungan yang benar-benar terbentuk.
Perlu dicatat bahwa temuan ini menunjukkan hubungan, bukan sebab akibat. Oleh karena itu, penerapannya di Indonesia tetap perlu diuji melalui program percontohan dan evaluasi yang terukur.
Referensi
Inglehart, R., Haerpfer, C., Moreno, A., Welzel, C., Kizilova, K., Diez-Medrano, J., Lagos, M., Norris, P., Ponarin, E., & Puranen, B. (Eds.). (2022). World Values Survey: Round Seven, Country-Pooled Datafile Version 6.0. JD Systems Institute dan WVSA Secretariat. https://doi.org/10.14281/18241.24
Kahneman, D., & Deaton, A. (2010). High income improves evaluation of life but not emotional well-being. Proceedings of the National Academy of Sciences of the United States of America, 107(38), 16489–16493. https://doi.org/10.1073/pnas.1011492107
Manos, R., Drori, I., Shoham, A., & Aharonson, B. S. (2015). National culture and national savings: Is there a link? International Review of Applied Economics, 29(4), 455–481. https://doi.org/10.1080/02692171.2015.1016405
Sherraden, M. S., & Ansong, D. (2016). Financial literacy to financial capability: Building financial stability and security. Dalam C. Aprea et al. (Eds.), International Handbook of Financial Literacy (hlm. 83–96). Springer. https://doi.org/10.1007/978-981-10-0360-8_710.1111/ijcs.12451
(Red. Leo Indra Wardhana]
