
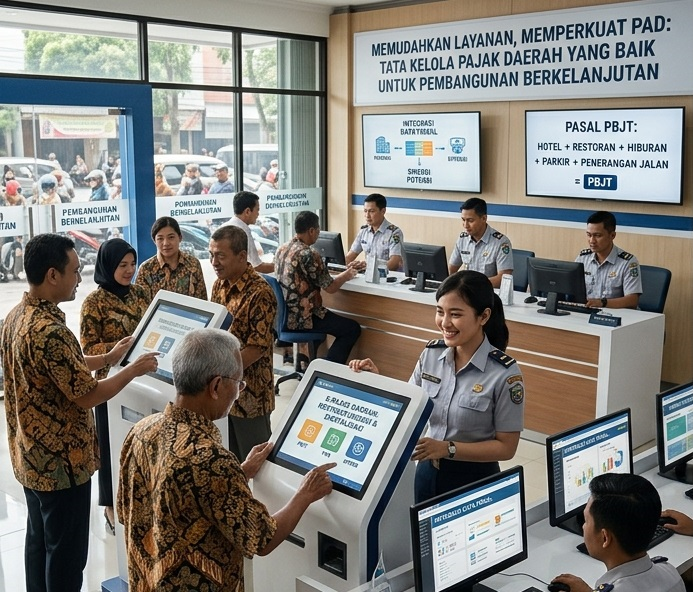
Pajak Daerah merupakan salah satu sumber Pendapatan Asli Daerah (PAD). Pada sebagian besar pemerintah daerah di Indonesia, pendapatan pajak daerah memberikan kontribusi terbesar dalam pendapatan asli daerah. Sebagai pendapatan yang bersumber dari daerah sendiri, pendapatan asli daerah digunakan sebagai instrumen kemandirian fiscal yang menjadi landasan utama untuk mewujudkan pembangunan berkelanjutan.
Sebagai penyumbang pendapatan asli daerah yang paling besar, pajak daerah perlu didukung dengan tata kelola yang baik agar memberikan kontribusi berkelanjutan. Upaya perbaikan tata kelola pajak daerah diwujudkan dengan diterbitkan Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) yang salah satu pilarnya adalah mengembangkan sistem pajak yang mendukung alokasi sumber daya nasional secara efisien. Efisiensi alokasi sumber daya terapai jika didukung dengan tata kelola yang baik. Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah merupakan aturan pelaksasnaan UU HKPD untuk mendorong peningkatan tata kelola perpajakan melalui 1) restrukturisasi dan penyederhanaan jenis pajak; 2) pengenalan skema opsen pajak; 3) perluasan basis pajak dan intensifikasi potensi; 4) sinergi data dan integrasi fiscal; 5) digitalisasi pajak daerah.
Restrukturisasi dan penyederhanaan jenis pajak dilaksanakan untuk menurunkan biaya admministrasi bagi pemerintah daerah dan biaya kepatuhan bagi wajib pajak. Restrukturisasi pajak dilakukan antara lain melalui 1) mengintegrasikan 5 (lima) jenis pajak kabupaten/kota yang berbasis konsumsi yaitu Pajak Hotel, Pajak Restoran, Pajak Hiburan, Pajak Parkir, dan Pajak Penerangan Jalan menjadi satu jenis pajak yaitu Pajak Barang dan Jasa Tertentu (PBJT); 2) mengganti skema bagi hasil pajak antar provinsi dan kabupaten/kota dengan mekanisme opsen (pungutan tambahan atas pajak yang sudah ada) untuk PKB, BBNKB, dan MBLB guna mempercepat penerimaan pajak; 3) penyederhanaan 32 jenis layanan obyek retribusi daerah menjadi 18 jenis layanan obyek retribusi daerah; 4) menyederhanakan regulasi daerah dari peraturan daerah pajak dan retribusi yang terpisah menjadi satu peraturan daerah yang mengatur pajak dan retribusi.

Perbaikan tata kelola untuk mendukung kemudahan berusaha di daerah, antara lain dilakukan melalui kebijakan: 1) menurunkan biaya administrasi dan kepatuhan; 2) memperluas basis pajak; dan 3) harmonisasi dengan peraturan perundang-undangan lain. Penurunan biaya adniminstrasi dan kepatuhan dilakukan antara lain melalui retrusturisasi dan penyederhanaan jenis pajak daerah dan retribusi daerah; penyederhanaan regulasi dari peraturan daerah tentang pajak daerah dan retribusi daerah yang terpisah menjadi digabung; mengganti skema bagi hasil pajak daerah dengan mekanisme opsen pajak.
Perbaikan tata kelola pajak daerah juga dilakuukan melalui perluasan basis pajak daerah dilakukan dengan mengganti skema bagi hasil pajak menjadi mekanisme opsen pajak atas 3 (tiga) jenis pajak daerah yaitu Pajak kendaraan Bermotor (PKB), Bea Balik Nama Kendaraan Bermotor (BBNKB), dan Pajak Mineral Bukan Logam dan Batuan (Pajak MBLB). Salah satu tujuan penggantian skema bagi hasil pajak ke opsen pajak adalah untuk mempercepat penerimaan kas daerah. opsen pajak yang dikenakan pada tingkat provinsi adalah Pajak Mineral Bukan Logam dan Batuan (MBLB) yang dipungut oleh kabupaten kota. Opsen pajak kabupaten/kota yang dikenakan pada Kendaraan Bermotor (PKB) dan Opsen pajak Bea Balik Nama Kendaraan Bermotor (BBNKB) dipungut oleh provinsi.
Implementasi UU HKPD melalui restrukturisasi dan penyederhanaan pajak dan retribusi daerah, peluasan basis pajak, dan perluasan basis pajak diharapkan meningkatkan tata kelola pajak daerah yang baik sehingga meningkatkan pendapatan daerah yang pada gilirannya untuk meningkatkan pembangunan yang berkelanjutan.
[Red. Sumirah]
