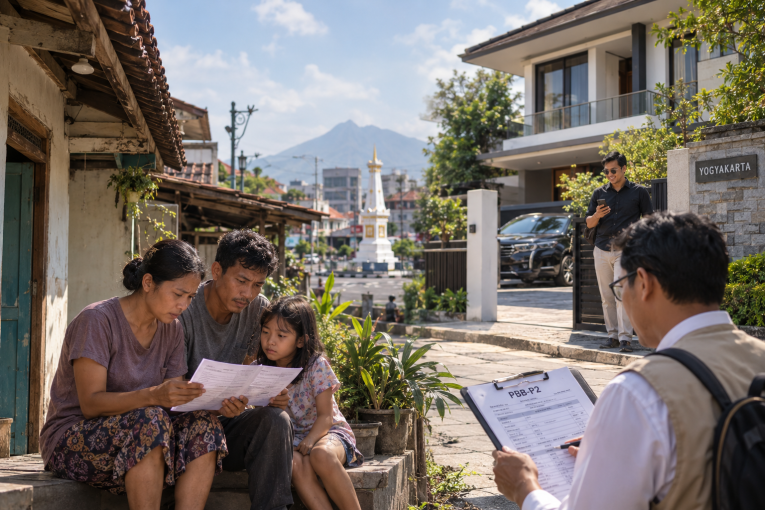
Sistem penilaian perpajakan properti di Kota Yogyakarta terindikasi mengalami disparitas sistemik yang memicu kecenderungan regresif dalam pemungutan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2). Kondisisi ini mengakibatkan pemilik rumah dengan nilai asset relatif rendah secara efektif menanggung beban pajak yang lebih berat dibandingkan dengan pemilik properti mewah bernilai tinggi. Temuan tersebut terungkap dalam hasil penelitian terbaru yang disusun oleh Ega Bashiela Hartono, S.E., M.Ec.Dev., dan Yudistira Hendra Permana, S.E., M.Sc., Ph.D. Dalam mengevaluasi akurasi Nilai Jual Objek Pajak (NJOP) terhadap harga transaksi pasar riil di wilayah Kota Yogyakarta.
Kajian ini menggunakan pendekatan kuantitatif komprehensif melalui teknik Assesment Sales Ratio (ASR) yang merujuk secara ketat pada standar internasional International Association of Assessing Officers (IAAO). Untuk menguji tingkat akurasi penilaian secara obyektif, pengumpulan data dilakukan berdasarkan harga transaksi pasar aktual selama kurun waktu 2025 hingga 2026 yang tersebar merat di 14 Kemantren. Pendekatan ini memungkinkan evaluasi yang presisi terhadap sejauh mana instrumen administratif pemerintah daerah mampu merefleksikan pergerakan dinamis harga properti tapak.
Hasil pengukuran variabel vertikal menunjukkan bahwa nilai Price Related Differential (PRD) di Kota Yogyakarta melambung hingga mencapai angka 1,95. Angka ini berada jauh di atas ambang batas maksimal keadilan vertikal yang ditetapkan oleh standar IAAO, yakni sebesar 1,03. Tingginya PRD tersebut mengonfirmasi adanya distorsi penilaian yang signifikan, di mana properti kelas menengah ke bawah dinilai secara relatif terlalu tinggi (over-assessed) dibandingkan harga pasarnya, sementara properti kelas atas atau bernilai tinggi justru dinilai jauh di bawah harga transaksi yang sebenarnya (under-assessed).
Kesenjangan penilaian ini kian nyata ketika analisis digeser pada perbandingan zonasi fungsi lahan antarkawasan. Data penelitian mencatat bahwa properti di kawasan perumahan menghasilkan rasio penilaian sebesar 0,708, sedangkan aset properti di kawasan komersial utama hanya mencatatkan rasio sebesar 0,295. Perbandingan mencolok ini membuktikan bahwa penetapan NJOP pada hunian masyarakat umum relatif lebih ketat mendekati harga pasar, sedangkan aset-aset komersial strategis yang berada di pusat-pusat pertumbuhan ekonomi justru menikmati ketetapan pajak yang sangat murah dibandingkan nilai pasar aktualnya.
Ketidakadilan dalam distribusi beban pajak ini memiliki keterkaitan langsung dengan Sustainable Development Goal (SDG) 10: Berkurangnya Kesenjangan. Kegagalan model penilaian massal dalam menyesuaikan variasi nilai properti secara proporsional telah menggeser kewajiban fiskal secara tidak adil. Masyarakat berpenghasilan rendah dan pemilik hunian sederhana terpaksa mengalokasikan porsi pendapatan yang lebih besar untuk membayar pajak efektif, yang pada akhirnya memperlebar jurang kesenjangan sosial-ekonomi di tengah pesatnya modernisasi Kota Yogyakarta.
Dilihat dari perspektif perencana wilayah, ketimpangan penilaian ini beririsan erat dengan SDG 11: Kota dan Permukiman yang Berkelanjutan. Kota yang inklusif dan berkelanjutan tidak hanya diukur dari ketersediaan infrastruktur fisik, tetapi juga dari keadilan akses dan keterjangkauan pemukiman. Penetapan beban pajak yang tidak proporsional pada kawasan perumahan berpotensi menambah tekanan finansial bagi warga lokal untuk mempertahankan hunian mereka di tengah desakan gentrifikasi dan lonjakan harga tanah perkotaan.
Untuk merespons permasalahan struktural ini, hasil kajian menekankan pentingnya Pemerintah Kota Yogyakarta melakukan reformasi menyeluruh terhadap metodologi valuasi pajak daerah. Evaluasi berkala terhadap model penilaian massal harus segera dilakukan agar penetapan NJOP responsif terhadap karakteristik lingkungan dan variasi nilai aset.Langkah perbaikan ini sangat krusial untuk mengoreksi regresivitas pajak, memastikan penerapan desentralisasi fiskal berlandaskan prinsip keadilan sosial, serta melindungi masyarakat rentan dari beban fiskal yang tidak proporsional.
[Red. Ega Bashiela Hartono]