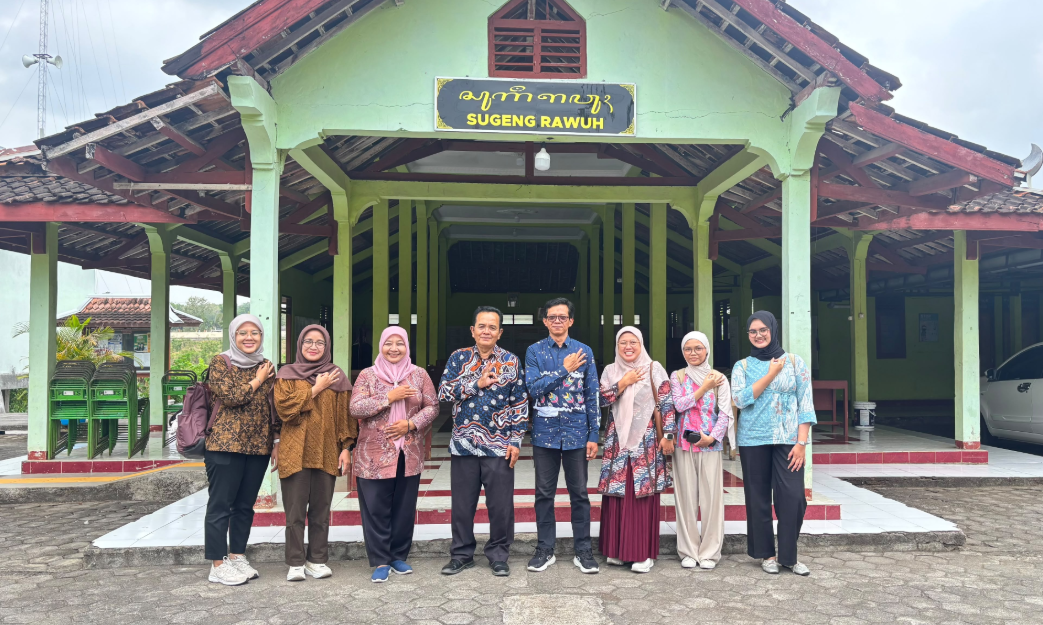
GUNUNGKIDUL – Pengolahan limbah tidak hanya berkaitan dengan upaya mengurangi sampah, tetapi juga tentang bagaimana pengetahuan mengenai pemanfaatannya dapat dipelajari oleh masyarakat. Melalui kegiatan pengabdian kepada masyarakat, tim Program Studi Pembangunan Ekonomi Kewilayahan (PEK), Departemen Ekonomika dan Bisnis, Sekolah Vokasi Universitas Gadjah Mada (UGM), mengembangkan modul dan komik sebagai media pembelajaran pengolahan limbah organik menjadi Pupuk Organik Cair (POC).
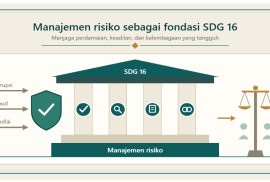
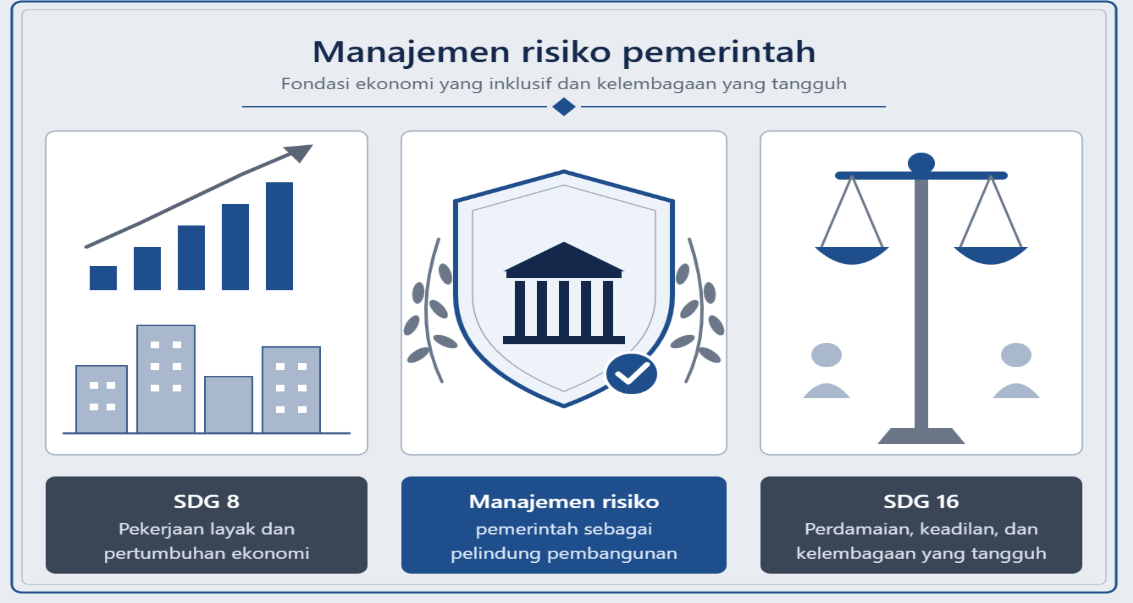
Sustainable Development Goals 16 (SDGs 16) mengenai “Perdamaian, Keadilan, dan Kelembagaan yang Tangguh” menuntut transformasi mendasar pada sektor publik. Salah satu pilar utamanya adalah membangun institusi pemerintah yang transparan, akuntabel, dan bebas dari korupsi. Otonomi yang diberikan untuk Pemerintah Daerah (Pemda) memberikan wewenang besar sekaligus tantangan yang sama besarnya dalam pengelolaan keuangan daerah di era ketidakpastian.
Pengelolaan keuangan negara dalam kondisi ketidakpastian global dan domestik yang semakin sulit diprediksi menimbulkan tantangan yang tidak mudah untuk dihadapi. Di satu sisi, kondisi geopolitik, perubahan iklim, dan fluktuasi harga komoditas global berimbas pada postur anggaran pendapatan dan belanja pemerintah. Sementara itu, transformasi digital di sektor keuangan publik juga berdampak pada munculnya ekosistem risiko baru. Manajemen risiko diperlukan agar upaya untuk mencapai SDG 8 Pekerjaan yang Layak dan Pertumbuhan Ekonomi dan SDG 16 Perdamaian, Keadilan, dan Kelembagaan yang Tangguh dapat tercapai.Â
Daerah Istimewa Yogyakarta (DIY) tidak hanya dikenal akan kekayaan warisan budayanya, tapi juga besarnya alokasi Dana Keistimewaan (Danais) yang mengalir dari pemerintah pusat hingga menembus angka 12 triliun dalam periode 2013 – 2025. Namun di balik megahnya revitalisasi kawasan cagar budaya dan jalur pedestrian Malioboro, Kota Yogyakarta masih dihadapkan pada realitas âParadoks Yogyakartaâ. Lonjakan anggaran keistimewaan belum berbanding lurus dengan penurunan angka kemiskinan perkotaan yang berada di kisaran 11,49% serta tingkat ketimpangan pendapatan (Rasio Gini) yang menempati posisi tertinggi di Indonesia.
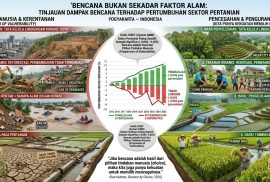
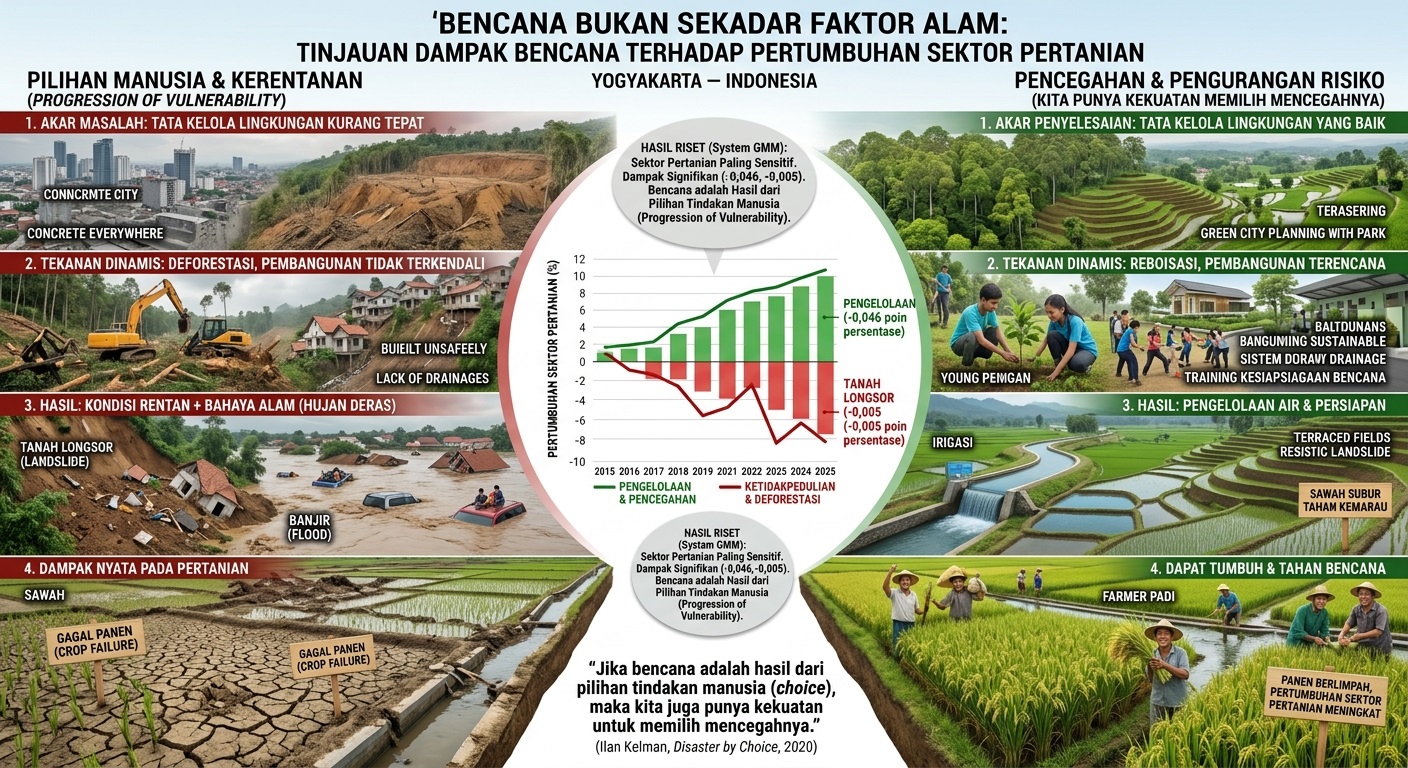
Yogyakarta â Pada masyarakat awam, bencana seringkali dianggap sebagai takdir yang tidak bisa dihindari. Meskipun tidak sepenuhnya salah, anggapan tersebut sudah mulai ditinggalkan oleh para ahli kebencanaan. Bencana terjadi tidak semata-mata karena alam, tetapi ada andil keputusan manusia yang membuat dampaknya bisa menjadi besar.
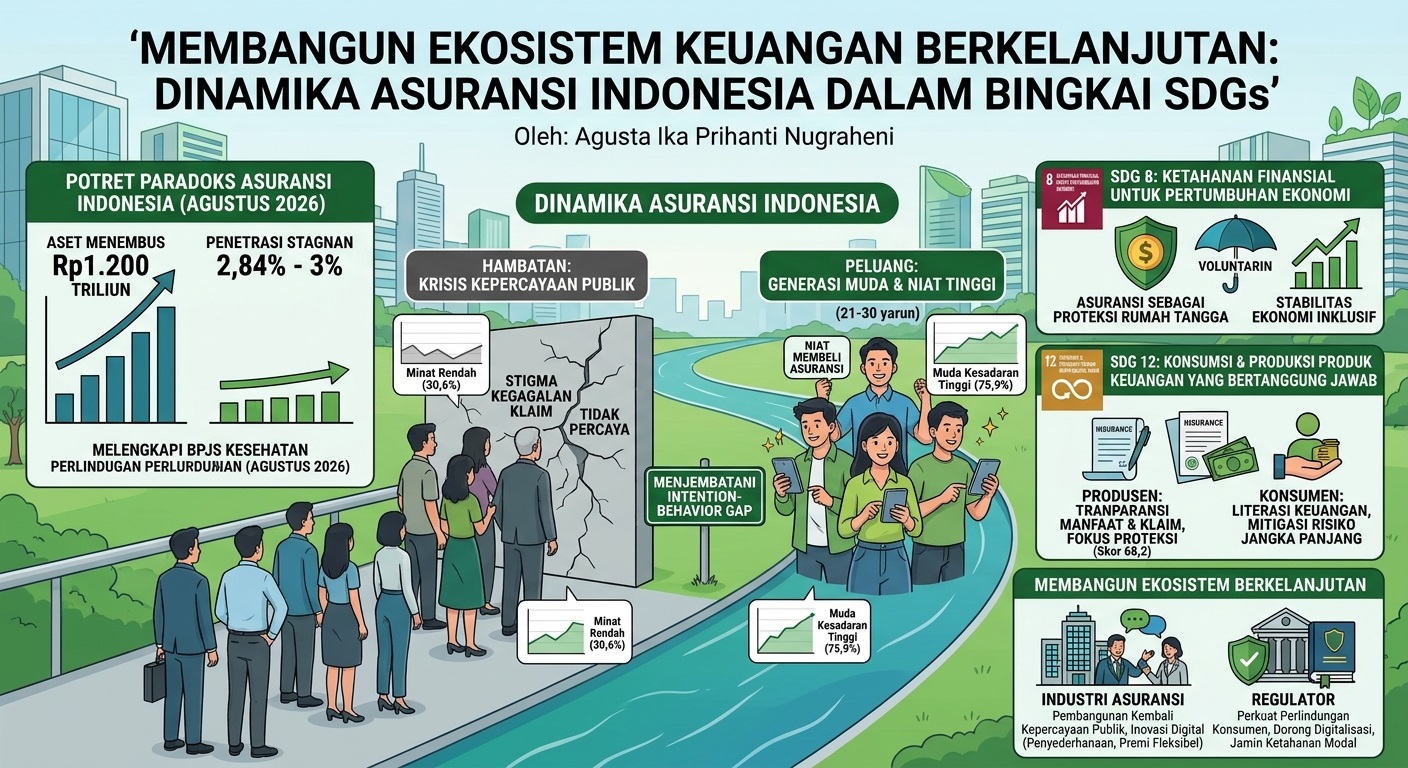
Oleh : Agusta Ika Prihanti Nugraheni
Industri asuransi di Indonesia saat ini tengah menghadapi sebuah paradoks yang menarik. Di satu sisi, industri ini menunjukkan pertumbuhan aset yang tangguhâmenembus angka Rp1.200 triliun pada Agustus 2026. Namun di sisi lain, tingkat penetrasi asuransi di Indonesia masih tertahan dan stagnan di kisaran 2,84 persen hingga 3 persen pada pertengahan tahun 2026. Angka ini masih jauh tertinggal dibandingkan negara-negara tetangga di kawasan ASEAN.
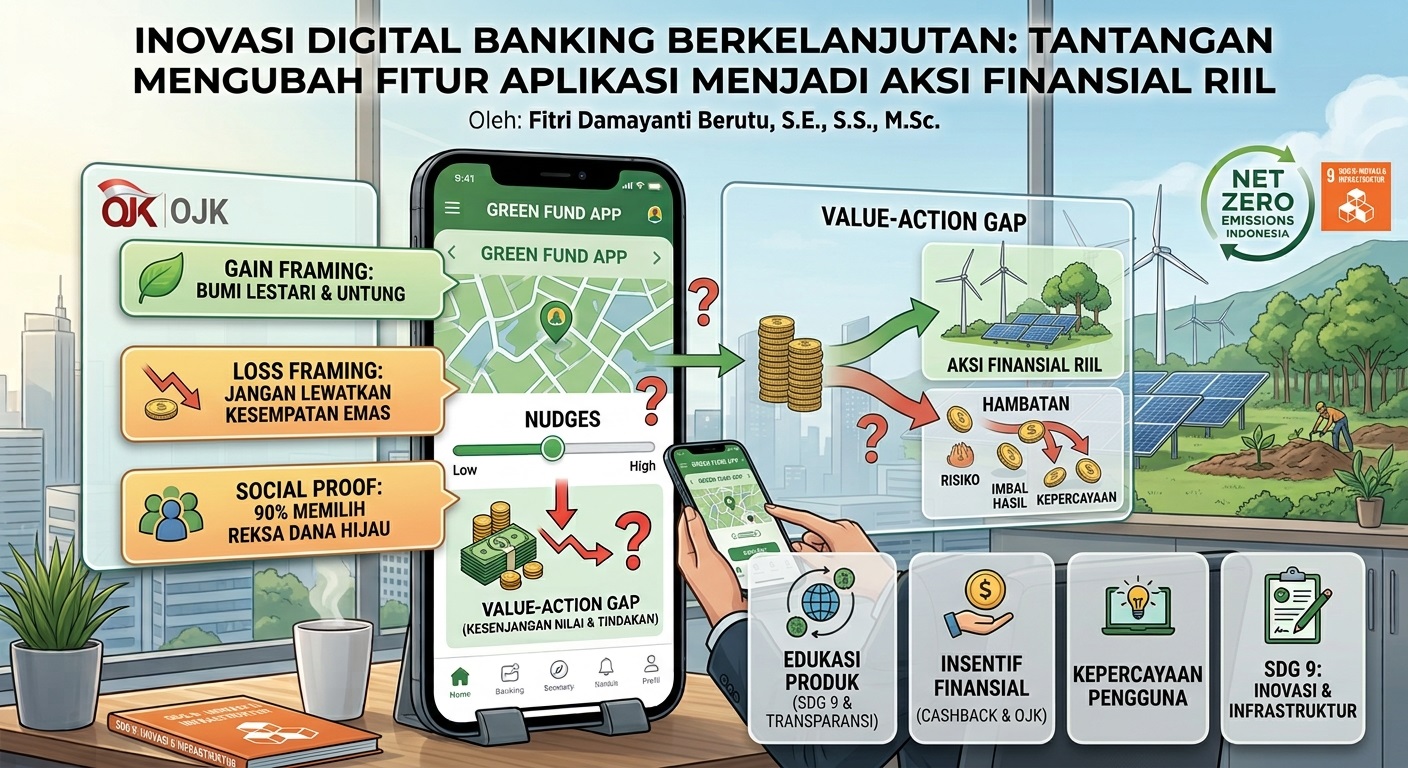
Inovasi Digital Banking Berkelanjutan: Tantangan Mengubah Fitur Aplikasi Menjadi Aksi Finansial Riil
Oleh: Fitri Damayanti Berutu, S.E., S.S., M.Sc.
Pesatnya perkembangan financial technology (fintech) dan mobile banking di Indonesia terus mendorong lahirnya berbagai inovasi antarmuka digital untuk memudahkan transaksi masyarakat. Dalam kerangka SDG 9 (Industri, Inovasi, dan Infrastruktur), inovasi infrastruktur keuangan digital diharapkan tidak hanya meningkatkan inklusi keuangan, tetapi juga menjadi sarana strategis dalam membangun ekosistem industri yang ramah lingkungan dan berkelanjutan.Â
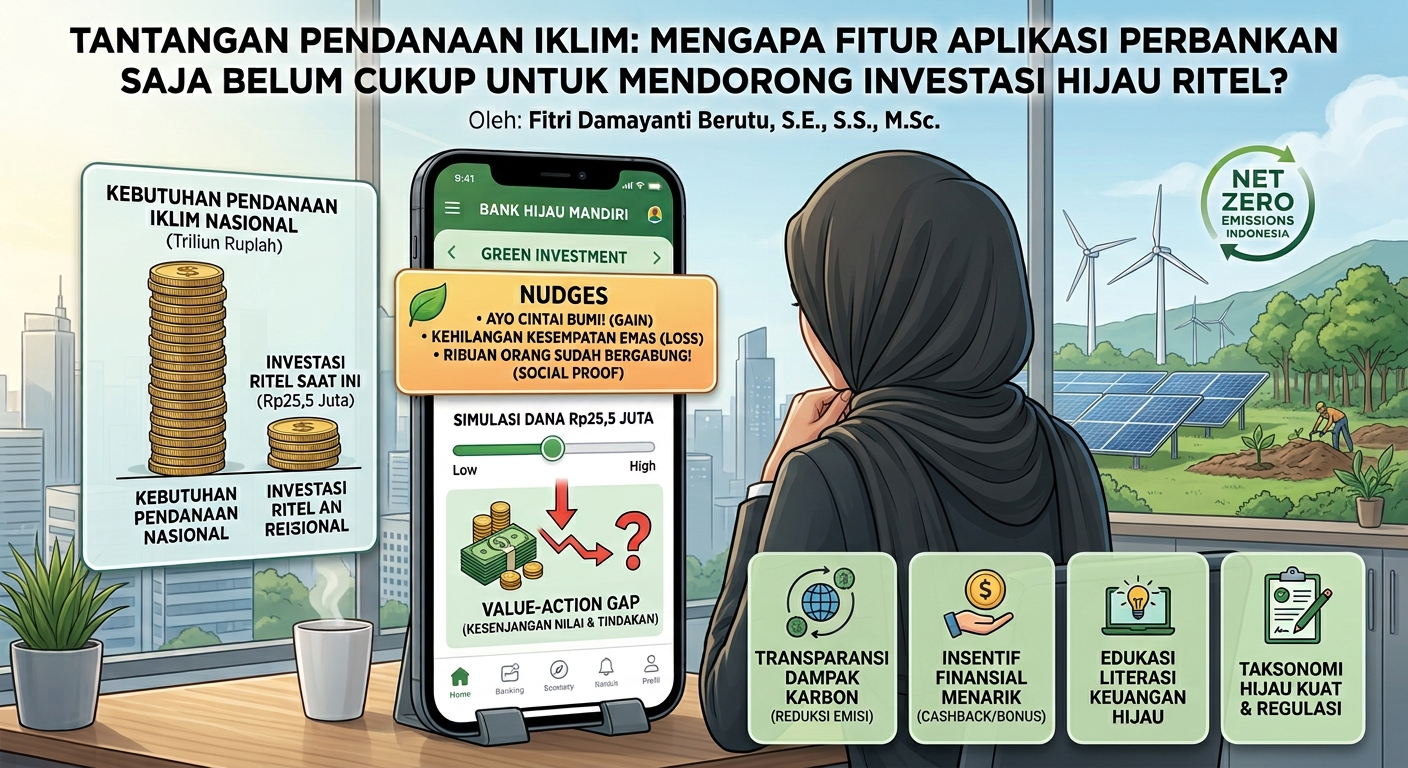
Oleh: Fitri Damayanti Berutu, S.E., S.S., M.Sc.
Upaya pencapaian target Net Zero Emissions di Indonesia masih dihadapkan pada kendala utama, yaitu terbatasnya alokasi pendanaan untuk sektor lingkungan dan iklim. Meskipun komitmen terhadap keberlanjutan kian gencar disuarakan oleh otoritas dan ritel keuangan modern, fenomena kesenjangan antara kesadaran dan tindakan nyata (value-action gap) di masyarakat masih menjadi batu sandungan. Kesenjangan ini menandakan bahwa kepedulian publik terhadap isu perubahan iklim belum serta-merta bertransformasi menjadi keputusan finansial yang mendukung kelestarian bumi.Â
Ketika memilih aplikasi investasi, sebagian orang mungkin lebih tertarik menggunakan platform yang namanya sudah dikenal. Merek seperti Bibit, Ajaib, Stockbit, dan Bareksa memiliki identitas serta karakteristik masing-masing di mata penggunanya. Hal ini menunjukkan bahwa merek tidak hanya berfungsi sebagai pembeda, tetapi juga dapat memengaruhi cara konsumen menilai dan memilih suatu layanan.
Kemajuan teknologi digital membuat investasi semakin mudah diakses melalui berbagai aplikasi. Beragam platform menawarkan kemudahan bagi masyarakat untuk mulai berinvestasi dan mengelola keuangan. Namun, banyaknya pilihan aplikasi membuat penyedia layanan perlu memahami faktor yang mendorong pengguna untuk tetap loyal menggunakan platform yang sama. Salah satu faktor yang memengaruhi loyalitas adalah kenyamanan penggunaan. Tampilan yang sederhana, navigasi yang mudah dipahami, serta proses transaksi yang praktis dapat memberikan pengalaman positif bagi pengguna. Selain itu, keamanan dan kepercayaan juga menjadi pertimbangan penting karena aplikasi investasi berkaitan dengan pengelolaan dana dan data pribadi. Transparansi informasi, kejelasan biaya, serta legalitas penyedia layanan dapat membantu meningkatkan kepercayaan pengguna terhadap platform yang digunakan. Tidak hanya itu, aplikasi investasi juga perlu memberikan nilai tambah melalui fitur edukasi keuangan, informasi pasar, dan layanan pelanggan yang responsif. Layanan tersebut dapat membantu pengguna memahami produk investasi dan memenuhi kebutuhan mereka. Dengan demikian, loyalitas pengguna dapat dibangun melalui kombinasi kenyamanan, keamanan, kepercayaan, dan manfaat yang diberikan. Penyedia layanan yang mampu menjaga kualitas serta menyesuaikan layanannya dengan kebutuhan konsumen memiliki peluang lebih besar untuk mempertahankan pengguna dalam jangka panjang. [Red. Fosa Sarassina]